Domain bruchteile.de kaufen?
Wir ziehen mit dem Projekt
bruchteile.de um.
Sind Sie am Kauf der Domain
bruchteile.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bruchteile.de kaufen?
Muss die Sparkasse die Restschuldversicherung zahlen?
Ob die Sparkasse die Restschuldversicherung zahlen muss, hängt von den genauen Vertragsbedingungen ab. In der Regel ist die Restschuldversicherung dazu da, um im Falle von Zahlungsausfällen oder Todesfällen den Kredit abzusichern. Wenn die Voraussetzungen für eine Leistungserbringung erfüllt sind, sollte die Sparkasse die Restschuldversicherung zahlen. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Grafix Malen nach Zahlen Herz, 9 Teile.Das Malen nach Zahlen Set in Herzform von Grafix bietet eine kreative Möglichkeit, künstlerische Fähigkeiten zu entwickeln und gleichzeitig Spass zu haben. Mit einer Grösse von 29x29 cm ist dieses Set ideal für Kinder ab 6 Jahren geeignet. Es enthält alles, was benötigt wird, um ein ansprechendes Kunstwerk zu schaffen, einschliesslich sechs Farben und zwei Pinsel. Die einfache Anleitung ermöglicht es den Nutzenden, Schritt für Schritt ein wunderschönes Herzmotiv zu gestalten. Dieses Set fördert nicht nur die Kreativität, sondern auch die Konzentration und Feinmotorik. Es ist eine hervorragende Aktivität für Einzelpersonen oder Gruppen und eignet sich perfekt als Geschenk oder für gemeinsame kreative Stunden. - Inklusive 6 Farben und 2 Pinseln für ein vollständiges Malerlebnis - Fördert Kreativität und Feinmotorik bei Kindern ab 6 Jahren - Einfaches und unterhaltsames Design für ein ansprechendes Herzmotiv.37,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
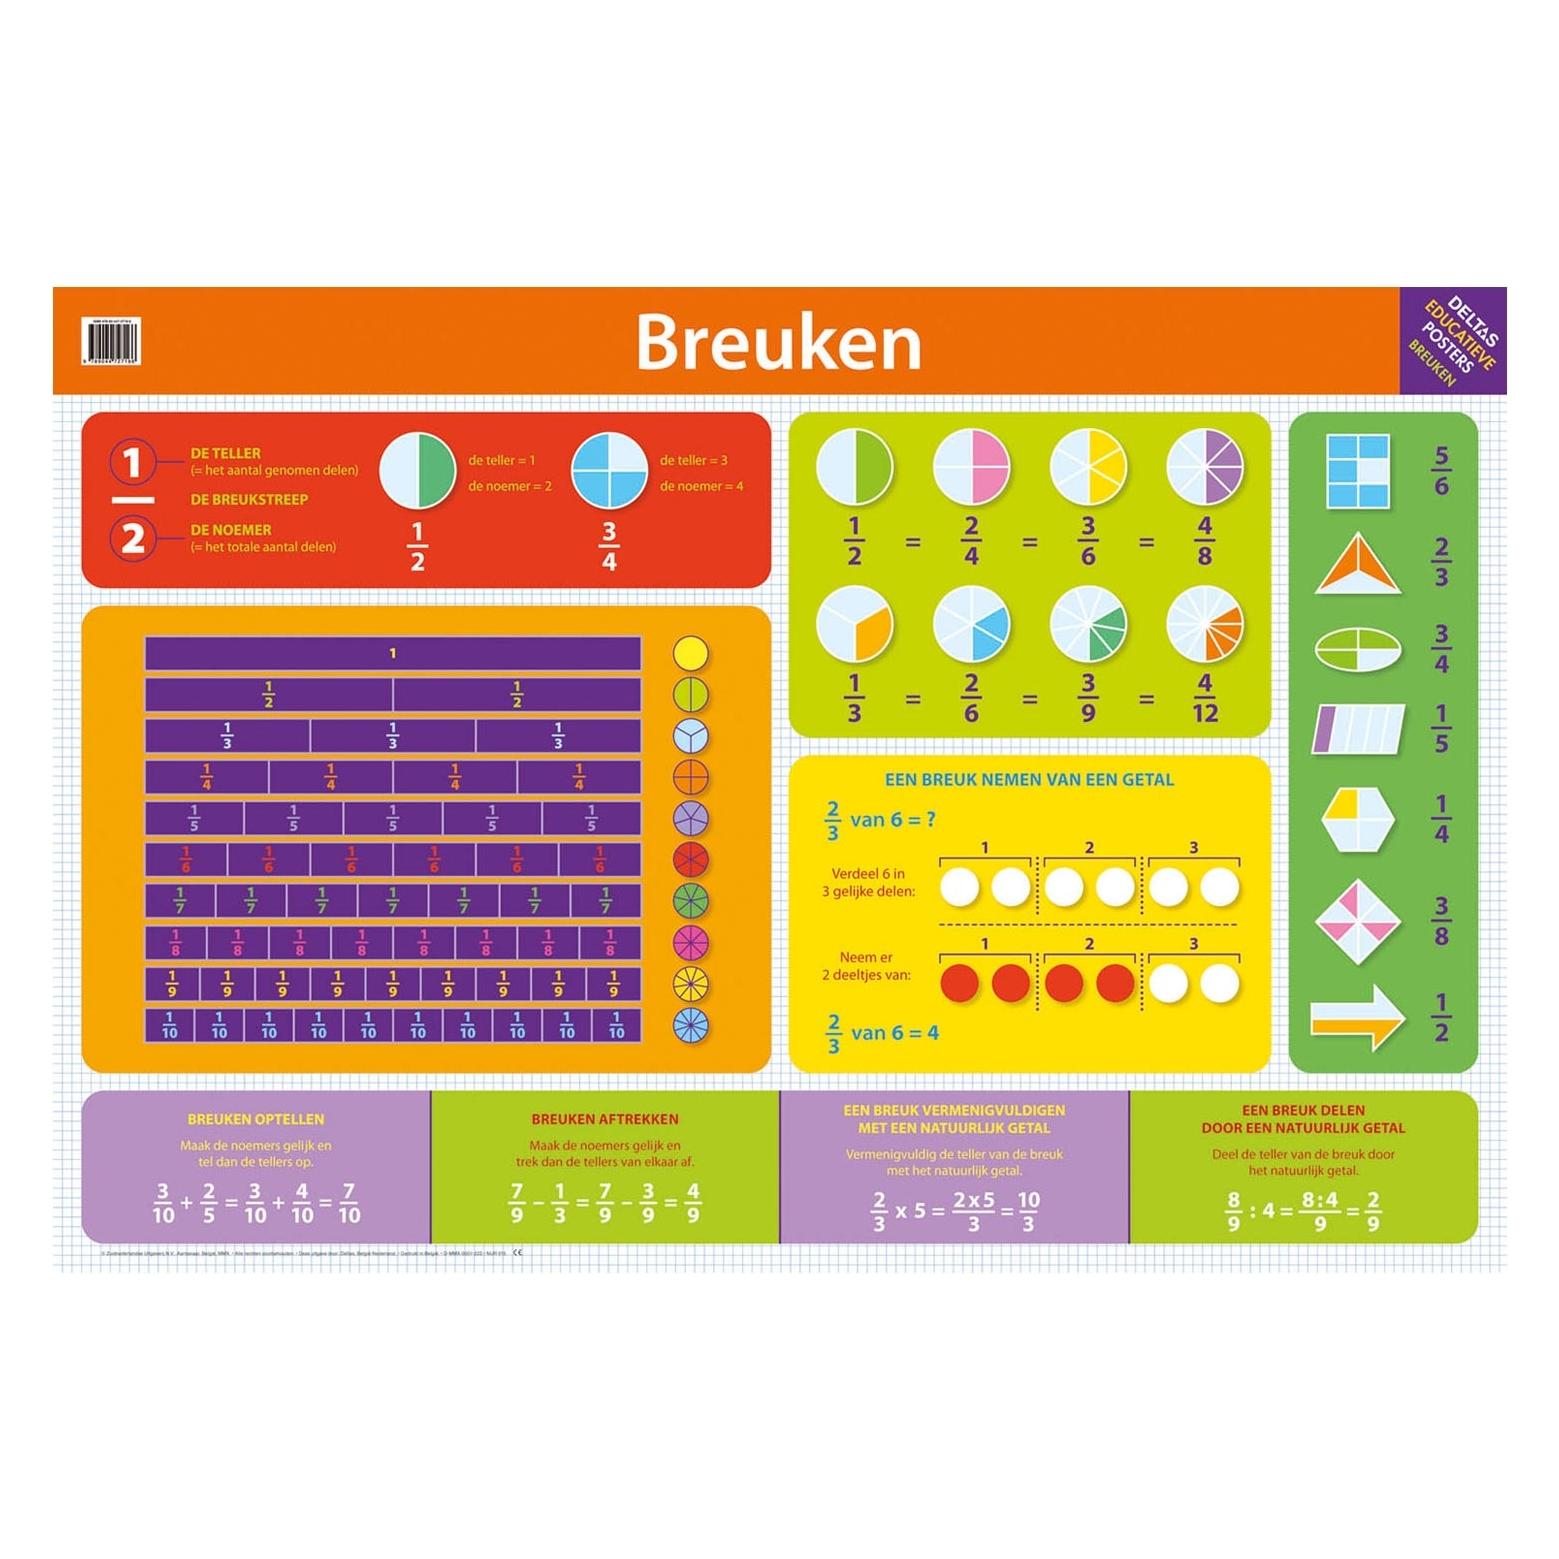
Achoka Wandkarte Bruchteile mit 52 KartenDie Wandkarte "Bruchteile" von Achoka ist ein effektives Lernspiel, das speziell für den Unterricht und das eigenständige Lernen konzipiert wurde. Mit einer Höhe von 68 cm und einer Breite von 50 cm bietet die Schautafel eine anschauliche Darstellung von Brüchen, die durch 52 Karten ergänzt wird. Diese Karten sind in einer Vielzahl von Farben gestaltet, um das Lernen visuell ansprechend zu gestalten und die Aufmerksamkeit der Lernenden zu fördern. Das Material der Karten ist textil, was eine hohe Haltbarkeit und eine einfache Handhabung gewährleistet. Die Wandkarte eignet sich ideal für den Einsatz in Schulen, Nachhilfeeinrichtungen oder im häuslichen Lernumfeld. Es ist wichtig zu beachten, dass das Spielzeug aufgrund kleiner Teile nicht für Kinder unter 3 Jahren geeignet ist, um Erstickungsgefahren zu vermeiden. Die Wandkarte "Bruchteile" ist ein wertvolles Hilfsmittel, um das Verständnis für Brüche zu vertiefen und mathematische Fähigkeiten zu fördern.65,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kontinuitäten, Zäsuren, Brüche?, FachbücherDisability History Herausgegeben von Gabriele Lingelbach, Elsbeth Bösl und Maren Möhring Welche Ereignisse der deutschen Geschichte nach 1945 können als Momente des Wandels im gesellschaftlichen Umgang mit dem Phänomen „Behinderung“ betrachtet werden? War das Kriegsende 1945 tatsächlich eine Zäsur? Oder sollten andere Geschehnisse, etwa der „Contergan-Skandal“ in den 1960er Jahren, als Wendepunkte angesehen werden? Im interdisziplinären Dialog fragen die Autorinnen und Autoren danach, welche Phasen der Kontinuitäten und der Brüche sich für die Lebenslagen von Menschen mit Behinderungen in Deutschland identifizieren lassen. So entsteht erstmals ein Überblick über die Geschichte von Menschen mit Behinderungen in beiden deutschen Staaten seit 1945.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muss die Sparkasse die Restschuldversicherung zahlen?
Ob die Sparkasse die Restschuldversicherung zahlen muss, hängt von den genauen Vertragsbedingungen ab. In der Regel ist die Restschuldversicherung dazu da, um im Falle von Zahlungsausfällen oder Todesfällen den Kredit abzusichern. Wenn die Voraussetzungen für eine Leistungserbringung erfüllt sind, sollte die Sparkasse die Restschuldversicherung zahlen. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Grafix Malen nach Zahlen Herz, 9 Teile.Das Malen nach Zahlen Set in Herzform von Grafix bietet eine kreative Möglichkeit, künstlerische Fähigkeiten zu entwickeln und gleichzeitig Spass zu haben. Mit einer Grösse von 29x29 cm ist dieses Set ideal für Kinder ab 6 Jahren geeignet. Es enthält alles, was benötigt wird, um ein ansprechendes Kunstwerk zu schaffen, einschliesslich sechs Farben und zwei Pinsel. Die einfache Anleitung ermöglicht es den Nutzenden, Schritt für Schritt ein wunderschönes Herzmotiv zu gestalten. Dieses Set fördert nicht nur die Kreativität, sondern auch die Konzentration und Feinmotorik. Es ist eine hervorragende Aktivität für Einzelpersonen oder Gruppen und eignet sich perfekt als Geschenk oder für gemeinsame kreative Stunden. - Inklusive 6 Farben und 2 Pinseln für ein vollständiges Malerlebnis - Fördert Kreativität und Feinmotorik bei Kindern ab 6 Jahren - Einfaches und unterhaltsames Design für ein ansprechendes Herzmotiv.37,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.